No se arma

El mercado de ganado gordo no se termina de armar con muy pocas operaciones cerradas en los últimos días.
Con varias plantas cerradas, la demanda es limitada con muy poco interés por vacas. Es así que hay industrias que anotan entradas de vacas sin pasar precios.
En los novillos los escasos negocios cerrados se dieron en el eje de US$ 5,90 por kilo en los primeros días de la semana pasada.
Los productores prefieren esperar sin convalidar los valores propuestas por la industria. La expectativa es que cuando la demanda se reactive los valores se ubiquen entre US$ 5,90 y US$ 6 por el novillo y en torno a los US$ 5,70 por las vacas.
Trancada la vaca de invernada
En la reposición las vacas de invernada sufren más el ajuste siendo la categoría más trancada.
La demanda pasa valores en el eje de los US$ 2,50 por kilo luego que se pagó hasta US$ 2,70 por kilo y algún centavo más semanas atrás.
Los vendedores no aceptan los precios propuestos por lo que no hay casi negocios.
Los novillos para los corrales operan entre US$ 3,45 y US$ 3,50 por kilo con las vaquillonas en torno a los US$ 3,40 por kilo.
Los teneros se negocian en un rango entre US$ 4,40 y US$ 4,50 por kilo.
Una relación justa antes del ajuste 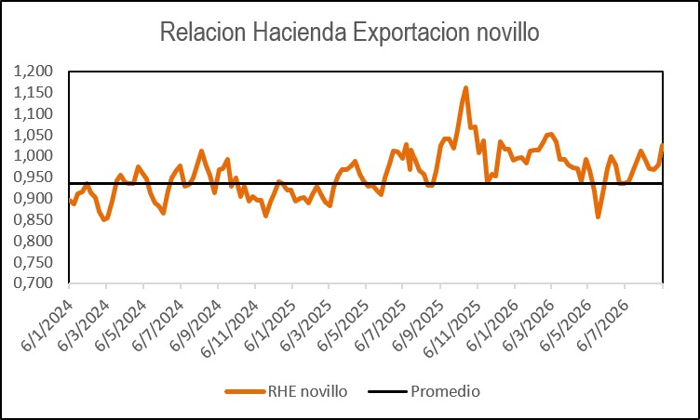
La evolución de los precios de exportación y de la hacienda se tensó en las últimas semanas anticipando el ajuste reciente de valores propuesto por la industria.
La Relación Hacienda Exportación (RHE) del novillo en el promedio de las tres semanas cerradas el 5 de setiembre subió a 1,025, el máximo nivel desde marzo y claramente por encima del promedio histórico de 0,936.
De acuerdo con los datos de INAC, la RHE fue similar a igual lapso de 2025 (1,024).
En el acumulado de 2026 hasta el 5 de setiembre la relación promedió 0,981 frente al 0,948 de igual período del año atrás.
Las vacas también pesan 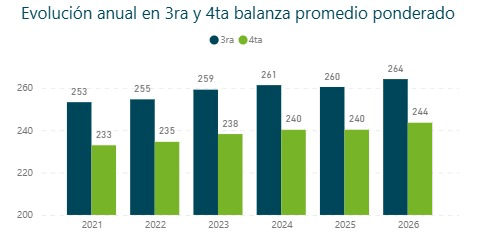
Sin participación del corral en la categoría, el peso de faena de las vacas logró nuevos récords históricos en las últimas semanas.
En las cuatro semanas cerradas el sábado 5 de setiembre el peso de faena en cuarta balanza de las vacas promedió 251 kilos por cabeza frente a los 245 kilos de igual período del año pasado.
En el acumulado de 2026 hasta el 5 de setiembre el peso promedió 244 kilos por animal frente a los 238 kilos de igual lapso de 2025.
El año pasado el peso de faena de las vacas fue de 240 kilos.
Más faena local 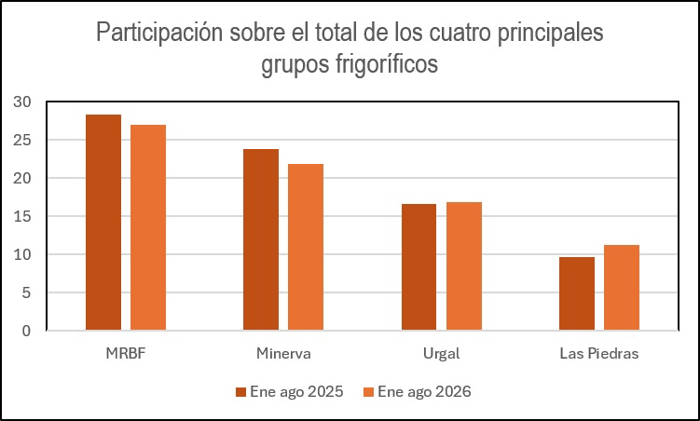
Entre enero y agosto bajó la participación de los frigoríficos brasileños en la faena vacuna con un avance en los grupos y plantas locales.
De acuerdo con las cifras de INAC, en el acumulado de 2026 hasta agosto las plantas de MBRF faenaron 18,6% menos que en igual período del año pasado.
La faena entre enero y agosto fue de 1,384 millones de cabezas con un descenso interanual de 14,4%.
La participación de MBRF fue del 27% respecto al 28,4% de igual lapso de 2025.
En tanto, la faena de las plantas de Minerva retrocedió 21,5% interanual representando el 21,9% de la actividad frente al 23,8% de un año atrás.
De esta manera, la participación de los dos grupos brasileños sobre la faena total fue del 48,9% frente al 52,2% de igual período del año pasado.
En tanto, las dos plantas de la familia Urgal -Pando y San Jacinto- concentraron el 16,9% del total frente al 16,6% de enero-agosto de 2025. La participación de Las Piedras en el acumulado de 2026 fue de 11,3% frente al 9,6% de un año atrás.
Arañando los US$ 500
En un mercado volátil por los conflictos geopolíticos la soja llegó a máximos en casi tres años en Chicago para tomar ganancias el viernes.
El jueves el futuro julio de la soja cerró en US$ 499 por tonelada para terminar el viernes en US$ 488 por tonelada.
La firma demanda china por la soja estadounidense afirmó los valores de la soja. El viernes el Departamento de Agricultura de Estados Unidos elevó su estimación sobre la producción de soja con un recorte menor al esperado en su pronóstico sobre los stocks finales.
Las referencias locales durante la semana se ubicaron en torno a los US$ 450 por tonelada con un descuento respecto a China entre US$ 45 y US$ 50 por tonelada.
Con un escenario alcista la posición vendedora de los productores ha sido limitado. Hay productores que deciden vender en Chicago y dejar abierta las primas.
El mercado de ganado gordo no se termina de armar con muy pocas operaciones cerradas en los últimos días.
Con varias plantas cerradas, la demanda es limitada con muy poco interés por vacas. Es así que hay industrias que anotan entradas de vacas sin pasar precios.
En los novillos los escasos negocios cerrados se dieron en el eje de US$ 5,90 por kilo en los primeros días de la semana pasada.
Los productores prefieren esperar sin convalidar los valores propuestas por la industria. La expectativa es que cuando la demanda se reactive los valores se ubiquen entre US$ 5,90 y US$ 6 por el novillo y en torno a los US$ 5,70 por las vacas.
Trancada la vaca de invernada
En la reposición las vacas de invernada sufren más el ajuste siendo la categoría más trancada.
La demanda pasa valores en el eje de los US$ 2,50 por kilo luego que se pagó hasta US$ 2,70 por kilo y algún centavo más semanas atrás.
Los vendedores no aceptan los precios propuestos por lo que no hay casi negocios.
Los novillos para los corrales operan entre US$ 3,45 y US$ 3,50 por kilo con las vaquillonas en torno a los US$ 3,40 por kilo.
Los teneros se negocian en un rango entre US$ 4,40 y US$ 4,50 por kilo.
Una relación justa antes del ajuste
La evolución de los precios de exportación y de la hacienda se tensó en las últimas semanas anticipando el ajuste reciente de valores propuesto por la industria.
La Relación Hacienda Exportación (RHE) del novillo en el promedio de las tres semanas cerradas el 5 de setiembre subió a 1,025, el máximo nivel desde marzo y claramente por encima del promedio histórico de 0,936.
De acuerdo con los datos de INAC, la RHE fue similar a igual lapso de 2025 (1,024).
En el acumulado de 2026 hasta el 5 de setiembre la relación promedió 0,981 frente al 0,948 de igual período del año atrás.
Las vacas también pesan
Sin participación del corral en la categoría, el peso de faena de las vacas logró nuevos récords históricos en las últimas semanas.
En las cuatro semanas cerradas el sábado 5 de setiembre el peso de faena en cuarta balanza de las vacas promedió 251 kilos por cabeza frente a los 245 kilos de igual período del año pasado.
En el acumulado de 2026 hasta el 5 de setiembre el peso promedió 244 kilos por animal frente a los 238 kilos de igual lapso de 2025.
El año pasado el peso de faena de las vacas fue de 240 kilos.
Más faena local
Entre enero y agosto bajó la participación de los frigoríficos brasileños en la faena vacuna con un avance en los grupos y plantas locales.
De acuerdo con las cifras de INAC, en el acumulado de 2026 hasta agosto las plantas de MBRF faenaron 18,6% menos que en igual período del año pasado.
La faena entre enero y agosto fue de 1,384 millones de cabezas con un descenso interanual de 14,4%.
La participación de MBRF fue del 27% respecto al 28,4% de igual lapso de 2025.
En tanto, la faena de las plantas de Minerva retrocedió 21,5% interanual representando el 21,9% de la actividad frente al 23,8% de un año atrás.
De esta manera, la participación de los dos grupos brasileños sobre la faena total fue del 48,9% frente al 52,2% de igual período del año pasado.
En tanto, las dos plantas de la familia Urgal -Pando y San Jacinto- concentraron el 16,9% del total frente al 16,6% de enero-agosto de 2025. La participación de Las Piedras en el acumulado de 2026 fue de 11,3% frente al 9,6% de un año atrás.
Arañando los US$ 500
En un mercado volátil por los conflictos geopolíticos la soja llegó a máximos en casi tres años en Chicago para tomar ganancias el viernes.
El jueves el futuro julio de la soja cerró en US$ 499 por tonelada para terminar el viernes en US$ 488 por tonelada.
La firma demanda china por la soja estadounidense afirmó los valores de la soja. El viernes el Departamento de Agricultura de Estados Unidos elevó su estimación sobre la producción de soja con un recorte menor al esperado en su pronóstico sobre los stocks finales.
Las referencias locales durante la semana se ubicaron en torno a los US$ 450 por tonelada con un descuento respecto a China entre US$ 45 y US$ 50 por tonelada.
Con un escenario alcista la posición vendedora de los productores ha sido limitado. Hay productores que deciden vender en Chicago y dejar abierta las primas.
Compartir